Atualizado em novembro de 2026
Conciliação bancária é a conferência entre o extrato do banco e os lançamentos da empresa no razão ou no controle financeiro. O que aparece nos dois lados é eliminado; o que sobra são as pendências que explicam a diferença de saldo. Ela só termina quando cada diferença tem um nome. Esta ferramenta faz essa conferência no navegador, a partir de OFX, CSV ou Excel, e, quando o razão traz uma coluna de saldo, monta também a conciliação dos saldos.
O que é conciliação bancária
Conciliar é conferir, lançamento por lançamento, se o que a contabilidade registrou aconteceu no banco e se tudo o que aconteceu no banco está registrado. Um artigo da Faccat sobre automação do processo descreve o resultado como “as diferenças entre saldos e lançamentos não realizados no banco ou na contabilidade”. A mesma ideia vale para outras contas (clientes, fornecedores, cartões): conciliação de contas é comparar o saldo de uma conta contábil com uma fonte externa, e a conciliação bancária é o caso em que essa fonte é o extrato.
Na prática, o escritório tem dois arquivos: o extrato exportado do internet banking e o razão da conta bancária (no plano de contas, algo como “Bancos conta movimento”) ou a planilha de lançamentos do cliente. Um saldo que “quase bate” pode esconder lançamentos que se compensam, por isso a conferência é feita linha a linha e não só pelo saldo final.
Por que o extrato e o razão não batem
As diferenças se dividem em três grupos. As causas da tabela vêm das fontes listadas no fim da página.
| Grupo | Exemplos | Na ferramenta aparece em |
|---|---|---|
| O banco lançou, a empresa ainda não | tarifas, juros, IOF, débitos automáticos (energia, telefone), estornos do banco, créditos de clientes | Só no extrato |
| A empresa lançou, o banco ainda não | cheques emitidos e não compensados, Pix agendado que ainda não foi executado | Só no razão |
| Erro de valor | valor lançado diferente do valor do banco | nos dois lados (um valor em cada) |
| Erro de data | data muito distante da data do banco (além da tolerância escolhida) | nos dois lados |
| Duplicidade | o mesmo lançamento registrado duas vezes | só no lado duplicado |
Pelo Regulamento do Pix do Banco Central, os fundos ficam disponíveis “em tempo real”, e o serviço funciona “24 (vinte e quatro) horas por dia e em todos os dias no ano”. Um Pix não fica pendente de compensação como um cheque. Quando um Pix aparece só de um lado, confira a data: um Pix feito em 31/10 e lançado no razão em 01/11 cai em meses diferentes. Um Pix agendado, segundo o mesmo regulamento, não altera o saldo da conta até ser executado (art. 9º).
Como fazer a conciliação bancária passo a passo
- Exporte o extrato do período em OFX, CSV ou planilha, e o razão dessa conta no mesmo período.
- Case cada lançamento do extrato com o lançamento do razão de mesmo valor e data próxima. Um recebimento no banco pode corresponder a várias notas no razão.
- Liste o que sobrou: lançamentos só no extrato e só no razão.
- Monte a conciliação dos saldos: parta do saldo contábil, some e subtraia as pendências até chegar ao saldo do extrato.
- Faça os lançamentos que faltam no razão (tarifas, juros) e corrija os errados. O Portal de Contabilidade cita “lançamentos complementares, estornos ou reclassificações”.
A ferramenta acima faz os passos 2 a 4. O passo 5 continua no seu sistema contábil. Quanto à frequência, o manual de controles financeiros do Sebrae/MG descreve o controle bancário como “registro diário”, e o artigo da Faccat cita autores que falam em comparação “realizada mensalmente”; nenhuma norma que encontramos fixa um prazo.
Exemplo de planilha de conciliação bancária
O exemplo da ferramenta usa um extrato OFX de outubro de 2026 e um razão em CSV, os dois com dados fictícios. Nós colocamos de propósito cinco situações: um recebimento de R$ 2.500,00 lançado no razão como duas notas, uma tarifa que falta no razão, uma folha lançada com valor errado, um cheque ainda não compensado e um aluguel de novembro fora do período. Seguindo o modelo do Portal de Contabilidade, a planilha parte do saldo contábil e soma ou subtrai cada pendência “até chegar ao saldo do extrato”.
| Linha | Efeito no saldo |
|---|---|
| Saldo do razão em 30/10/2026 | R$ 4.874,73 |
| Só no extrato: tarifa de 05/10, não lançada no razão | −R$ 32,50 |
| Só no extrato: folha pelo valor do banco | −R$ 1.800,00 |
| Só no razão: folha pelo valor digitado, a estornar | +R$ 1.080,00 |
| Só no razão: cheque 512 ainda não compensado | +R$ 380,00 |
| Saldo conciliado | R$ 4.502,23 |
| Saldo do extrato em 31/10/2026 | R$ 4.502,23 |
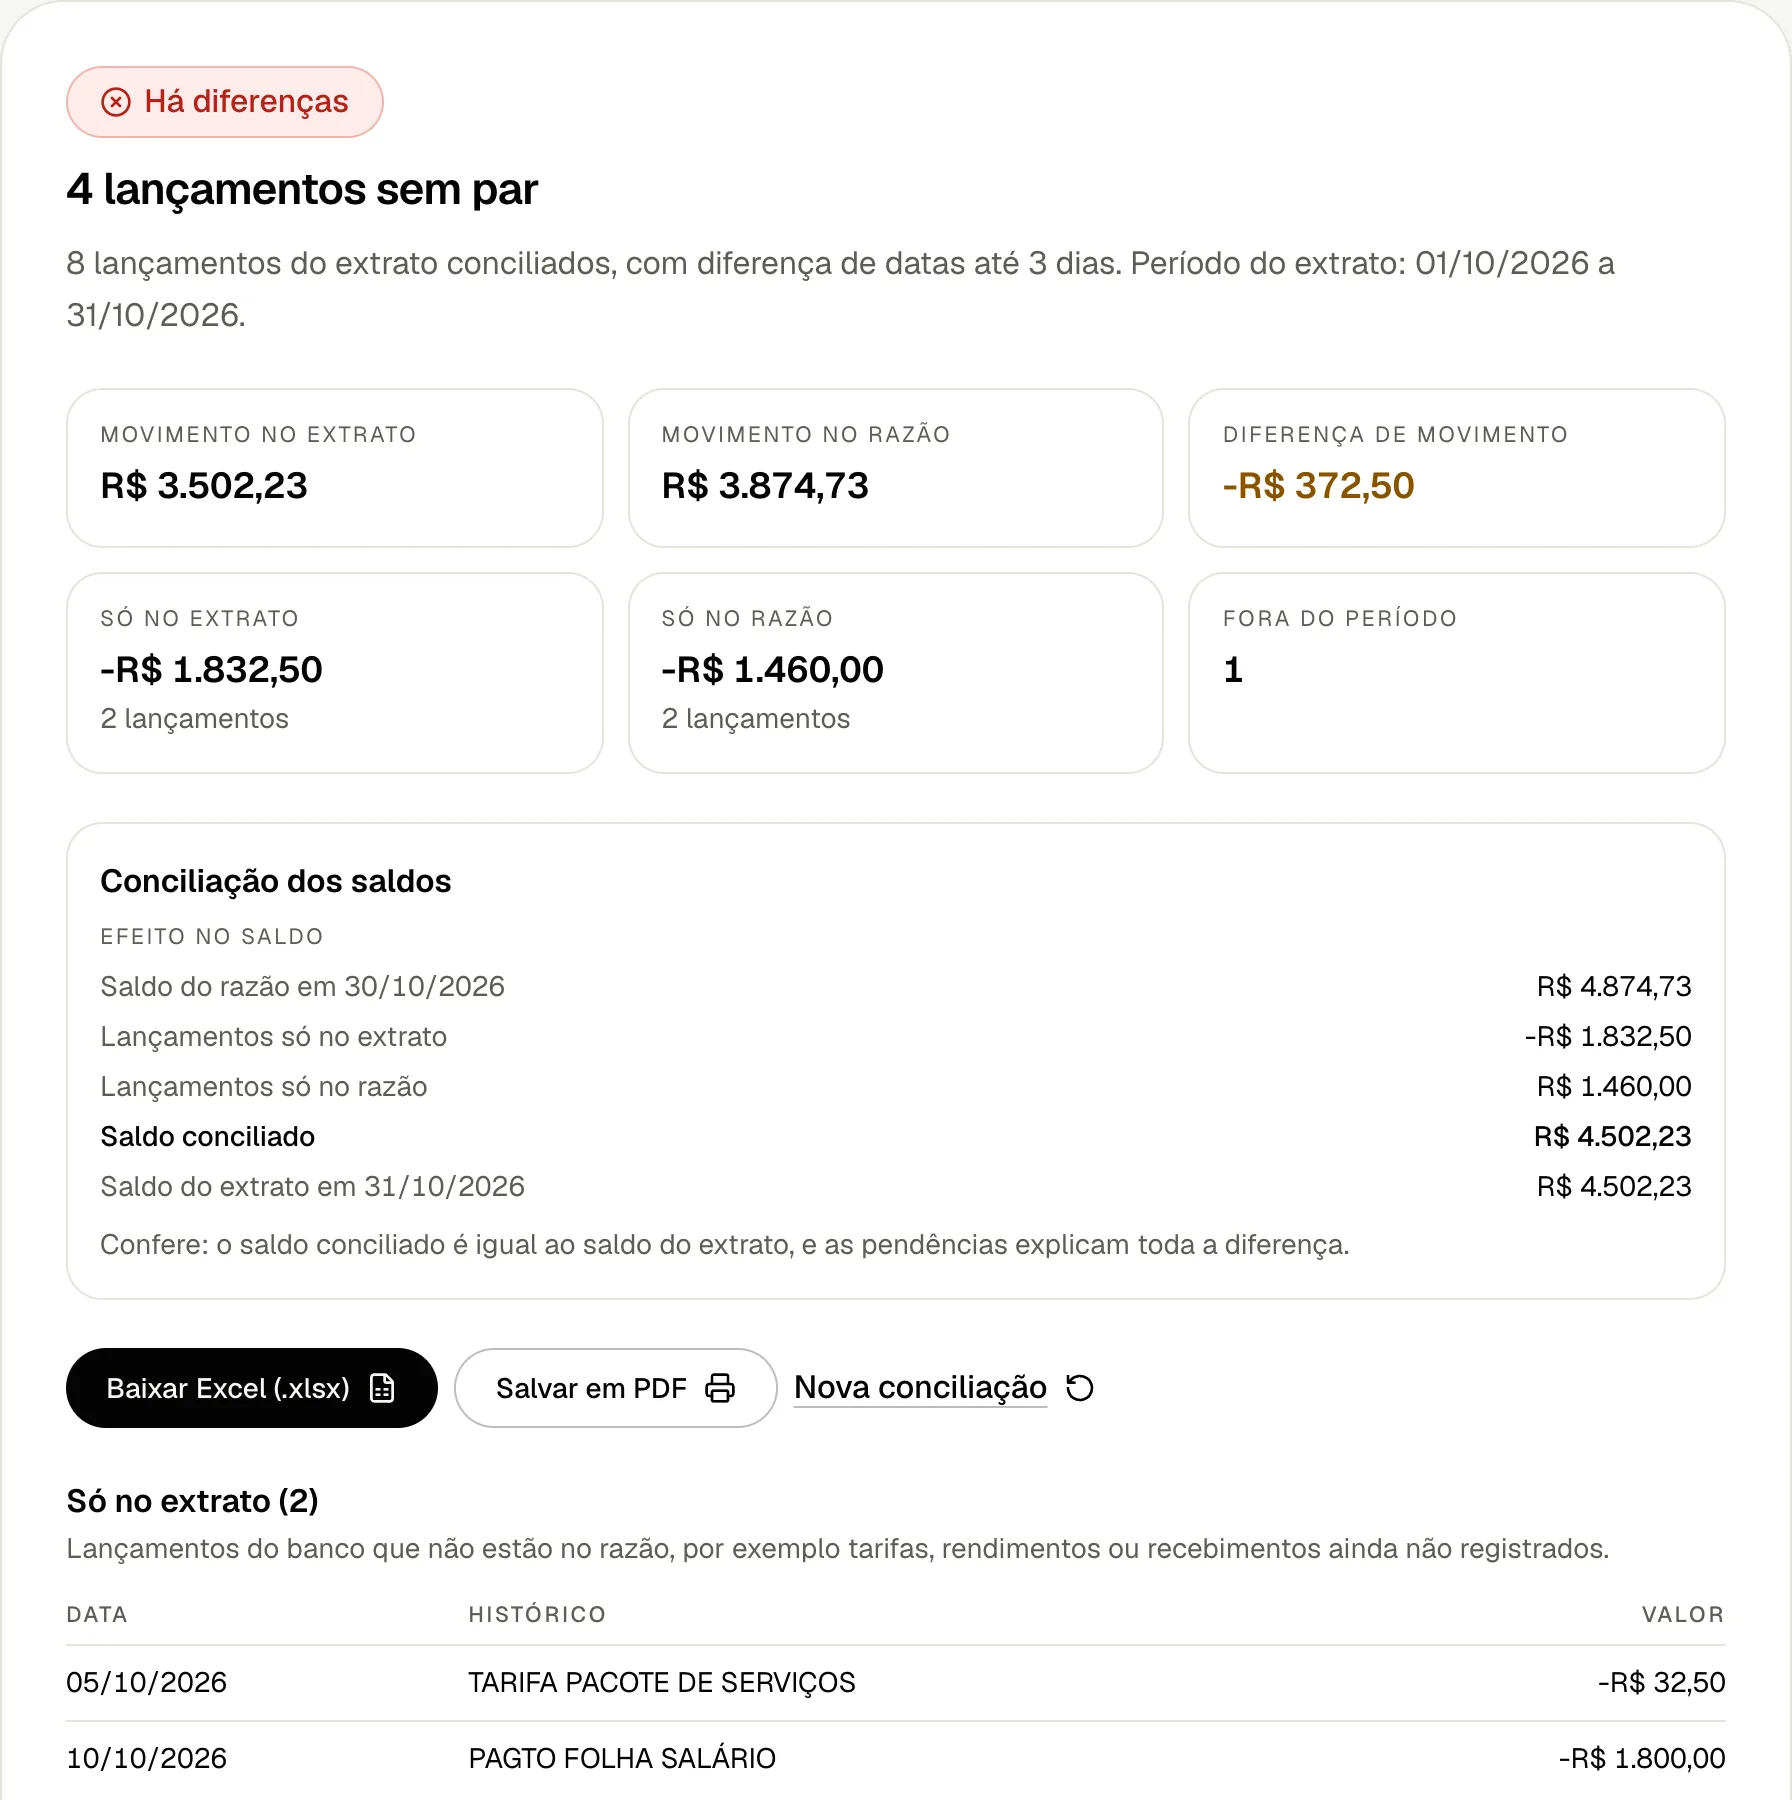
O botão “Baixar Excel (.xlsx)” gera uma planilha com cinco abas: resumo (com a conciliação dos saldos), só no extrato, só no razão, conciliados e fora do período. Os valores saem como números e as datas como datas do Excel, prontos para filtrar e somar.
Como a ferramenta casa os lançamentos
Primeiro, um para um: mesmo valor em centavos e diferença de datas dentro da tolerância (padrão: até 3 dias). Entre vários candidatos vence a data mais próxima, depois o mesmo número de documento, depois o histórico mais parecido. Em seguida, os grupos: um lançamento do extrato que é a soma exata de dois a quatro lançamentos do razão, ou o contrário. Lançamentos do razão com data fora do período do extrato ficam numa lista à parte e não entram na diferença. Com extrato em OFX, vale o período informado no arquivo; com extrato em planilha, o período vai da primeira à última data do extrato, mais a tolerância.
O sinal depende do lado. No extrato, crédito é dinheiro que entrou. No razão da conta Bancos, que é do ativo e tem natureza devedora, a entrada é a débito e a saída a crédito. A ferramenta lê as colunas assim e, se uma planilha usar a convenção do extrato, testa também os sinais invertidos e fica com a leitura em que mais lançamentos batem. Você pode conferir e trocar isso nas opções e em “Ajustar colunas”.
Testamos em 4 de novembro de 2026 com 162 casos gerados a partir de extratos sintéticos, em OFX, CSV e Excel, contra razões em quatro formatos. Os casos tinham defeitos conhecidos: 2.250 lançamentos omitidos, 781 lançamentos divididos em dois ou três no razão, 595 valores digitados errados, 430 duplicidades, cheques não compensados e lançamentos fora do período. Com tolerância de 3 dias, 99,84% dos pares saíram iguais ao gabarito, e foram achados 99,96% dos lançamentos só no extrato e todos os só no razão (comparando data e valor). Com tolerância de 0 dia o acerto de pares caiu para 69,6%, porque os casos tinham datas deslocadas em até 2 dias; por isso a tolerância é ajustável. Os casos foram gerados por nós, a partir de extratos sintéticos; não testamos com arquivos reais de clientes.
Conciliação no Domínio, no Omie e no Conta Azul
Os sistemas fazem a conciliação a partir do extrato importado (OFX e, conforme o sistema, outros formatos). Segundo a ajuda de cada um, o Domínio tem conciliação automática por critérios e manual, inclusive de um lançamento do extrato com vários contábeis. O Omie aponta lançamentos com data e valor iguais, grupos cuja soma bate e, como aproximação, valor ±10% e data D±3. O Conta Azul sugere lançamentos com até 5 dias e 7% de diferença, mas concilia automaticamente só com valor igual.
| Sistema | Razão ou lançamentos | Formato |
|---|---|---|
| Domínio | Relatórios > Razão (colunas Data, Histórico, Débito, Crédito) | exportação para Excel não documentada na ajuda |
| Omie | Extrato da conta corrente > Exportar; exportação de lançamentos | XLSX; CSV |
| Conta Azul | Extrato de movimentações | XLS (abra no Excel e salve como .xlsx) |
Ela serve para quando você não tem o sistema à mão ou quer conferir antes de importar: os lançamentos bancários de um cliente contra a planilha que ele mandou, ou o OFX contra o razão de um mês fechado. Antes de importar um OFX, vale também abrir o arquivo no conversor OFX para Excel, que soma entradas e saídas e avisa FITID repetido. Mais sobre o formato no guia do arquivo OFX.
Conciliação bancária e fluxo de caixa
Fluxo de caixa registra e projeta entradas e saídas; a conciliação confere se o que foi registrado bate com o banco. O manual do Sebrae/MG define fluxo de caixa como instrumento que “projeta para períodos futuros todas as entradas e as saídas de recursos financeiros da empresa”; o controle bancário serve para “confrontar os registros da empresa e os lançamentos gerados pelo banco”. Por isso a conciliação vem antes, e um fluxo de caixa montado com lançamentos não conciliados herda os erros deles.
A conciliação bancária é obrigatória?
Nenhuma norma que lemos obriga empresas privadas a fazer uma “conciliação bancária” com esse nome. O Código Civil (art. 1.179) obriga o empresário a seguir um sistema de contabilidade “em correspondência com a documentação respectiva”, e a ITG 2000 do CFC pede escrituração “com base em documentos de origem externa ou interna”. O extrato é um desses documentos, e a conciliação é o jeito usual de conferir que o razão corresponde a ele. Para o seu caso, fale com o seu contador.