Kostenlose Werkzeuge für die E-Rechnung
Öffnen Sie XRechnung und ZUGFeRD direkt im Browser, ohne Konto und ohne Upload. Der Viewer zeigt die Rechnung lesbar an und rechnet die Summen nach.
Datei hierher ziehen
Erlaubt: .xml, .pdf · max. 20 MB
- Läuft in Ihrem Browser. Die Datei wird nicht hochgeladen.
- Ohne Anmeldung
- Kostenlos
Kostenlose Tools
Der XRechnung-Viewer läuft in Ihrem Browser und braucht kein Konto; die Datei verlässt Ihren Rechner nicht.
PDF in XRechnung umwandeln
Aus einer PDF-Rechnung eine XRechnung oder ZUGFeRD-Datei erzeugen.
E-Rechnung prüfen
Prüfung gegen die Regeln des Standards, Fehler auf Deutsch erklärt.
Leitweg-ID prüfen
Aufbau und Prüfziffer einer Leitweg-ID kontrollieren.
USt-IdNr. prüfen
Umsatzsteuer-Identifikationsnummern beim offiziellen Dienst abfragen.
GiroCode-Generator
QR-Code für Überweisungen erzeugen, zum Einfügen in Rechnungen.
So arbeiten die Tools
Datei wählen
Ziehen Sie eine XML- oder PDF-Datei in das Feld oben. Es gibt kein Konto und keinen Upload.
Im Browser lesen
Das Tool liest die Datei mit JavaScript direkt auf Ihrem Rechner und zeigt das Ergebnis an.
Ergebnis nutzen
Speichern Sie eine Lesekopie als PDF oder laden Sie die XML einzeln herunter.
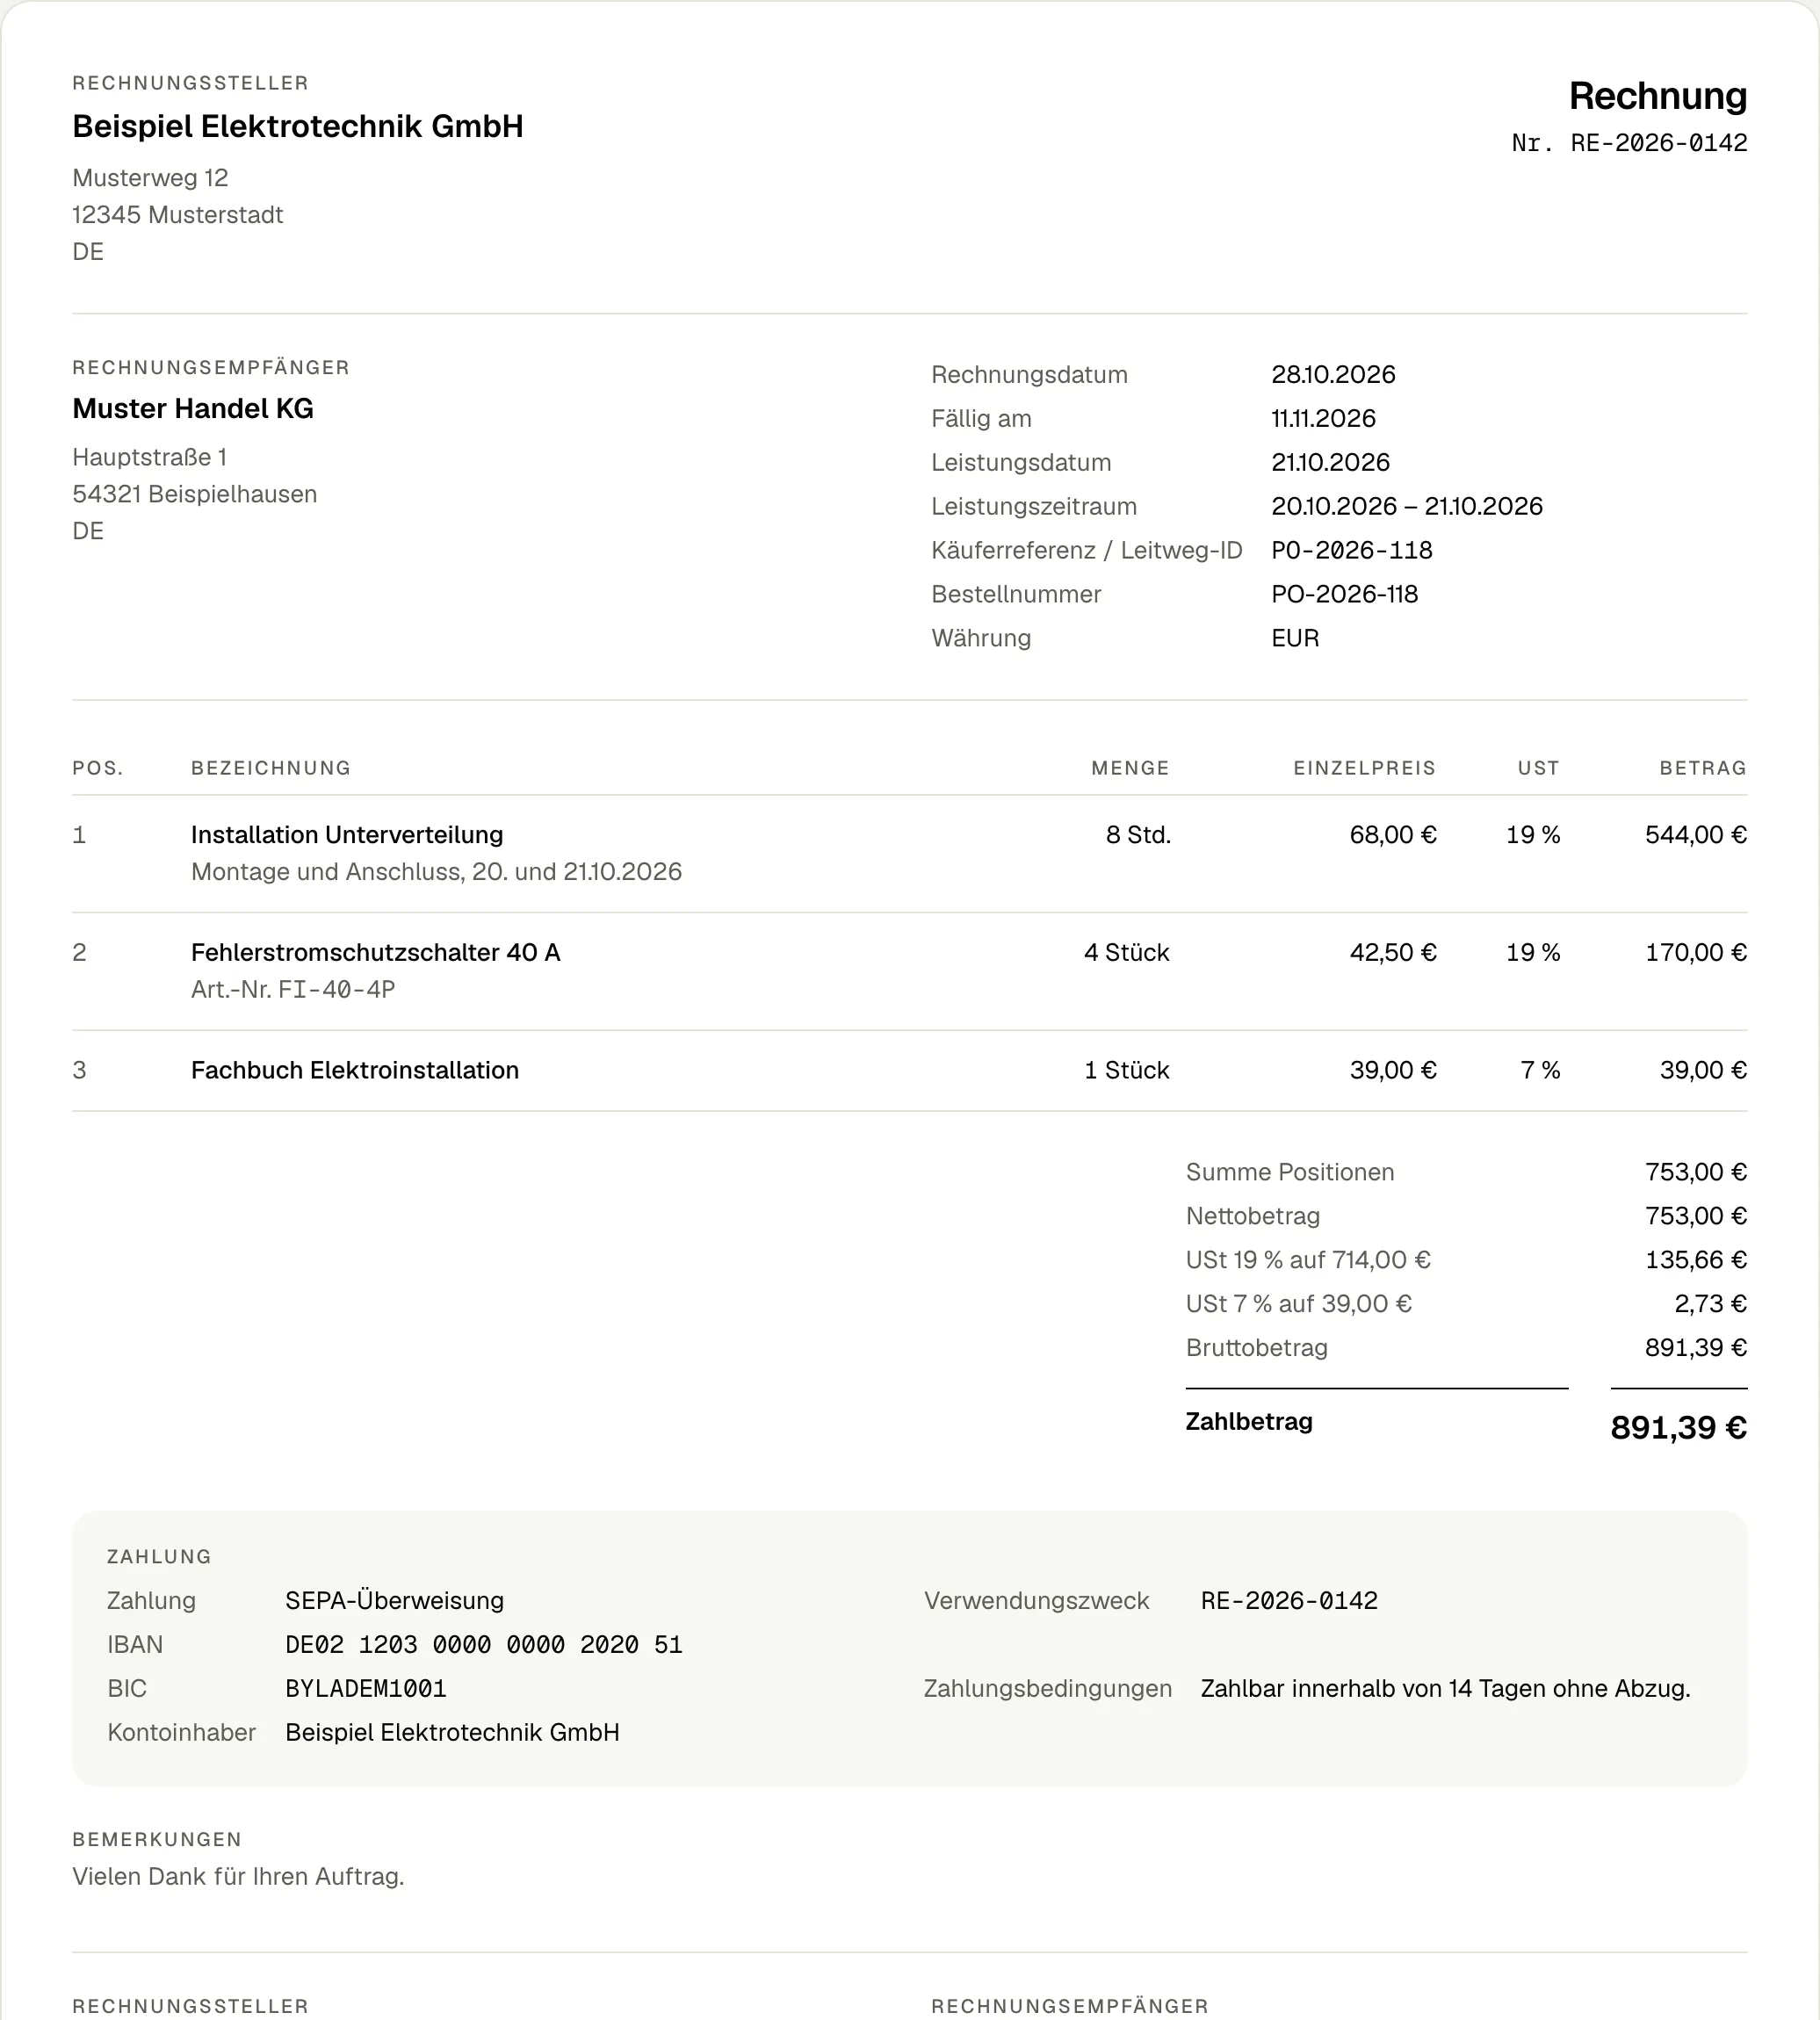
Ihre Rechnungen verlassen Ihren Rechner nicht
Rechnungen enthalten Namen, Adressen, Kontonummern und Preise. Deshalb läuft der XRechnung-Viewer vollständig im Browser. Prüfen Sie es selbst: Öffnen Sie die Entwicklerwerkzeuge (F12), wechseln Sie zum Reiter „Netzwerk“ und öffnen Sie eine Datei. Keine Anfrage enthält Ihre Rechnung.
Kein Upload
Die Datei wird im Browser gelesen. Kein Server empfängt sie.
Kein Konto
Keine Anmeldung, keine E-Mail-Adresse, keine Cookies.
Prüfbar
Im Netzwerk-Reiter sehen Sie, was gesendet wird: eine anonyme Nutzungsmeldung mit dem erkannten Format, ohne Inhalt der Rechnung.
E-Rechnungspflicht in Kürze
Aktualisiert November 2026 · von Christoph Wackher
Seit dem 1. Januar 2025 müssen alle Unternehmen in Deutschland E-Rechnungen empfangen können. Ausstellen müssen sie E-Rechnungen an andere Unternehmen ab 2027, bei einem Vorjahresumsatz bis 800.000 Euro ab 2028.
- Empfangen: Pflicht seit dem 1. Januar 2025, ohne Übergangsfrist; laut BMF genügt ein E-Mail-Postfach.
- Ausstellen: Papier und PDF sind für Umsätze bis Ende 2026 erlaubt, 2027 nur noch bei höchstens 800.000 Euro Vorjahresumsatz (§ 27 Abs. 38 UStG).
- Ausgenommen vom Ausstellen: Kleinbeträge bis 250 Euro, Fahrausweise und Kleinunternehmer (§§ 33, 34, 34a UStDV).
- Formate: XRechnung und ZUGFeRD ab Version 2.0.1; lesbar werden beide mit einem XRechnung-Viewer.
Fragen zu pdfvera
Was kostet pdfvera?
Der XRechnung-Viewer ist kostenlos und ohne Anmeldung nutzbar. Die geplante Umwandlung von PDF-Rechnungen in XRechnung wird kostenpflichtig sein.
Werden meine Rechnungen hochgeladen?
Nein. Der Viewer liest die Datei in Ihrem Browser. Gezählt werden nur die Nutzung und das erkannte Format, keine Inhalte der Rechnung.
Welche Dateien öffnet der Viewer?
XRechnung als XML in UBL oder CII und ZUGFeRD- bzw. Factur-X-PDFs ab Version 2. ZUGFeRD 1.0 und PDFs ohne eingebettete XML erkennt er und erklärt, warum er sie nicht anzeigt.
Wer steht hinter pdfvera?
pdfvera ist ein Angebot von Christoph Wackher aus Hamburg. Kontakt: kontakt@pdfvera.com.
Sie haben eine E-Rechnung erhalten und können sie nicht öffnen?
Öffnen Sie XRechnung oder ZUGFeRD im kostenlosen XRechnung-Viewer, ohne Anmeldung und ohne Upload.
Quellen
- Bundesministerium der Finanzen: Fragen und Antworten zur Einführung der obligatorischen E-Rechnung (Stand 23.03.2026)
- Bundesministerium der Justiz: § 27 UStG, Allgemeine Übergangsvorschriften (Abs. 38) (abgerufen 04.11.2026)