Was eine E-Rechnung ist
Eine E-Rechnung ist laut § 14 Abs. 1 UStG eine Rechnung, „die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht“. Eine PDF-Datei ohne eingebettete Daten zählt nicht dazu, eine ZUGFeRD-Datei schon. Das BMF rechnet PDF-Dateien ohne eingebettete Daten ausdrücklich zu den „sonstigen Rechnungen“, genauso wie Papier. Als E-Rechnung gelten vor allem XRechnung und ZUGFeRD ab Version 2.0.1, außer in den Profilen MINIMUM und BASIC WL.
Für das Ausstellen gibt es Übergangsfristen bis Ende 2027, für den Empfang keine: Seit dem 1. Januar 2025 muss jedes Unternehmen im Inland eine E-Rechnung annehmen können, und laut BMF reicht dafür ein E-Mail-Postfach. Wir halten das Postfach allerdings für die halbe Antwort. Bei ZUGFeRD ist die eingebettete XML die Rechnung, nicht die PDF-Ansicht (BMF-FAQ, Frage 12a). Wenn Sie E-Rechnungen empfangen, müssen Sie die XML auch lesen können.
E-Rechnungspflicht: ab wann was gilt
seit 01.01.2025
Empfangen
Alle Unternehmen im Inland müssen E-Rechnungen annehmen können.
Umsätze 2027
Ausstellen, Stufe 1
Papier und PDF nur noch bei höchstens 800.000 Euro Vorjahresumsatz.
Umsätze ab 2028
Ausstellen, alle
E-Rechnung zwischen inländischen Unternehmen, Ausnahmen siehe unten.
| Leistung erbracht | Empfangen | Ausstellen |
|---|---|---|
| Umsätze 2025 und 2026 | E-Rechnungen annehmen können (Pflicht seit dem 1. Januar 2025); ein E-Mail-Postfach genügt | Papier immer erlaubt, PDF mit Zustimmung des Empfängers |
| Umsätze 2027 | wie bisher | Papier oder PDF nur noch, wenn der Vorjahresumsatz höchstens 800.000 Euro betrug |
| Umsätze ab 2028 | wie bisher | E-Rechnung Pflicht, Ausnahmen siehe unten |
Ausgenommen vom Ausstellen sind Kleinbetragsrechnungen bis 250 Euro (§ 33 UStDV), Fahrausweise (§ 34 UStDV) und Rechnungen von Kleinunternehmern (§ 34a UStDV). Empfangen müssen auch Kleinunternehmer. Für Rechnungen an Privatleute gilt die Pflicht nicht. Ob eine Ausnahme für Sie gilt, klären Sie im Einzelfall mit Ihrer Steuerberaterin oder Ihrem Steuerberater.
XRechnung oder ZUGFeRD?
XRechnung und ZUGFeRD ab Version 2.0.1 (ab Profil BASIC) erfüllen die europäische Norm EN 16931 und sind als E-Rechnung anerkannt. Der Unterschied liegt im Aufbau: Eine XRechnung ist nur XML, eine ZUGFeRD-Rechnung ist ein PDF mit eingebetteter XML. Für den Empfänger heißt das: Eine XRechnung braucht immer einen XRechnung-Viewer, eine ZUGFeRD-Rechnung lässt sich auch ohne Viewer öffnen, dann sehen Sie aber nur die PDF-Ansicht, nicht die XML. Unseren XRechnung-Viewer haben wir mit allen 86 Testrechnungen der XRechnung-Testsuite der KoSIT geprüft.
rechnung-2026-004.pdf (PDF/A-3)
PDF-Ansicht
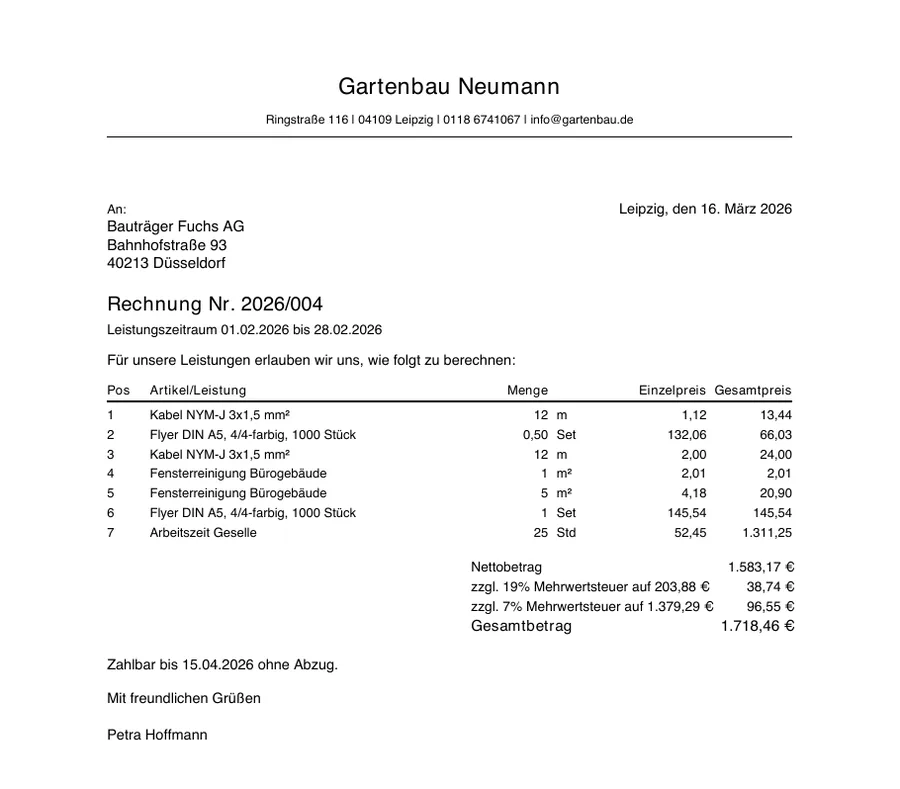
Für Menschen. Seit 2025 nicht maßgeblich.
Eingebettete XML (CII)
factur-x.xml
<rsm:CrossIndustryInvoice …>
  <rsm:ExchangedDocument>
    <ram:ID>2026/004</ram:ID>
    <ram:TypeCode>380</ram:TypeCode>
    <ram:IssueDateTime>
      <udt:DateTimeString format="102">20260316
  …
  <ram:SellerTradeParty>
    <ram:Name>Gartenbau Neumann</ram:Name>
  <ram:BuyerTradeParty>
    <ram:Name>Bauträger Fuchs AG</ram:Name>
  …
  <ram:PayeePartyCreditorFinancialAccount>
    <ram:IBANID>DE05528820018263304348
  …
  <ram:TaxBasisTotalAmount>1583.17
  <ram:TaxTotalAmount currencyID="EUR">135.29
  <ram:DuePayableAmount>1718.46
Für Software. Das ist die Rechnung.
| Merkmal | XRechnung | ZUGFeRD |
|---|---|---|
| Aufbau | reine XML-Datei | PDF/A-3 mit eingebetteter XML |
| Syntax | UBL 2.1 oder UN/CEFACT CII | UN/CEFACT CII |
| Ohne Viewer lesbar | nein | nur die PDF-Ansicht |
| Betreut von | KoSIT im Auftrag des IT-Planungsrats | Forum elektronische Rechnung Deutschland (FeRD) |
| Aktuelle Version | 3.0.2, in Kraft bis mindestens 31.07.2027 | 2.5.2 vom 04.08.2026 |
| Als E-Rechnung anerkannt | ja | ab 2.0.1; nicht die Profile MINIMUM und BASIC WL |
Für Rechnungen an Bundesbehörden schreibt die E-Rechnungsverordnung des Bundes seit dem 27. November 2020 grundsätzlich XRechnung vor; andere Standards sind erlaubt, wenn sie der europäischen Norm entsprechen. Behörden werden über ihre Leitweg-ID adressiert, die in der Rechnung im Feld „Käuferreferenz“ steht. Zwischen Unternehmen braucht es keine Leitweg-ID.
Aufbewahren: die XML, acht Jahre
Seit dem Vierten Bürokratieentlastungsgesetz gilt für Rechnungen eine Aufbewahrungsfrist von acht statt zehn Jahren (§ 14b UStG). Bei einer E-Rechnung muss der strukturierte Teil, also die XML, in ihrer ursprünglichen Form aufbewahrt werden. Ein Ausdruck oder ein daraus erzeugtes PDF ersetzt sie nicht.